42期
案例分享
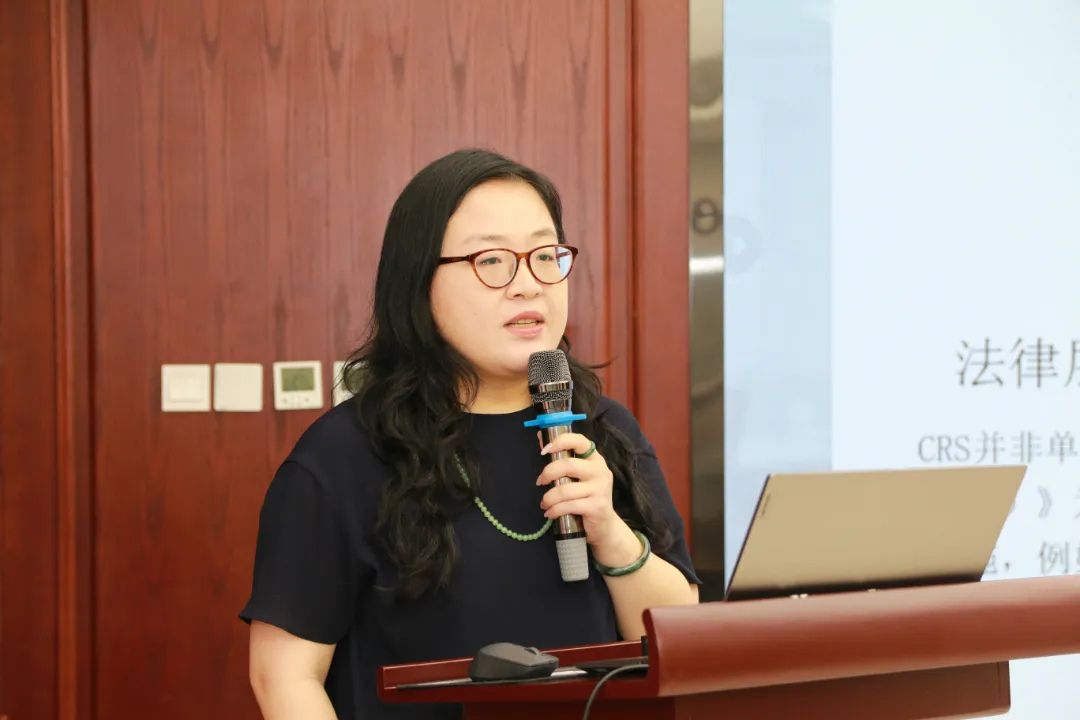
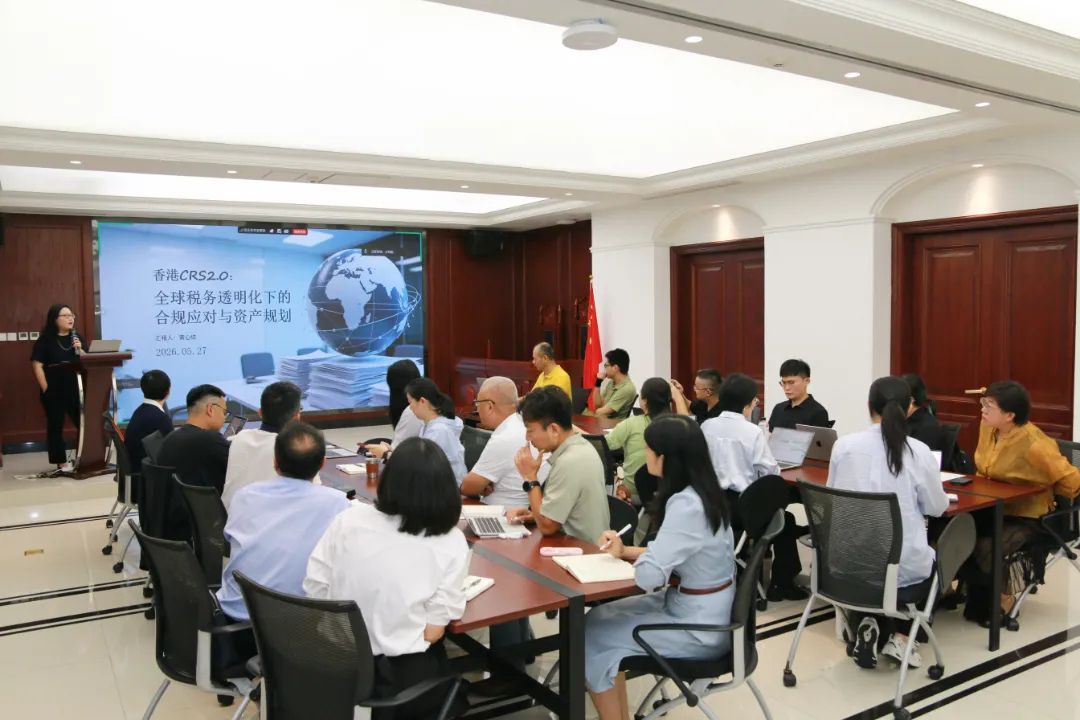
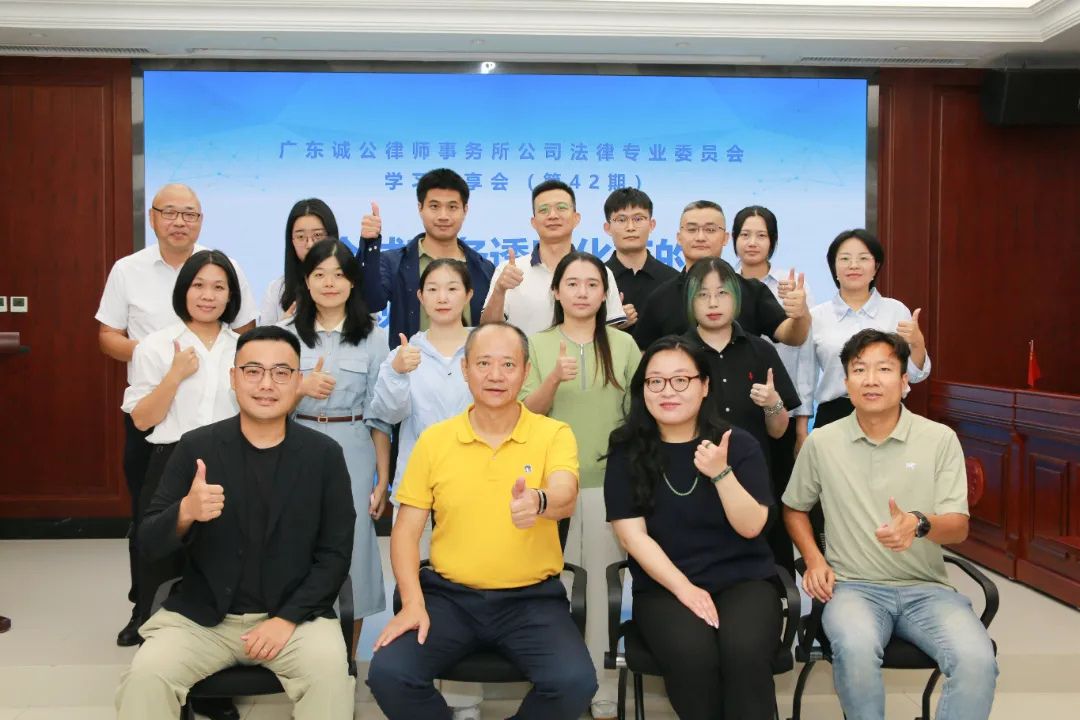
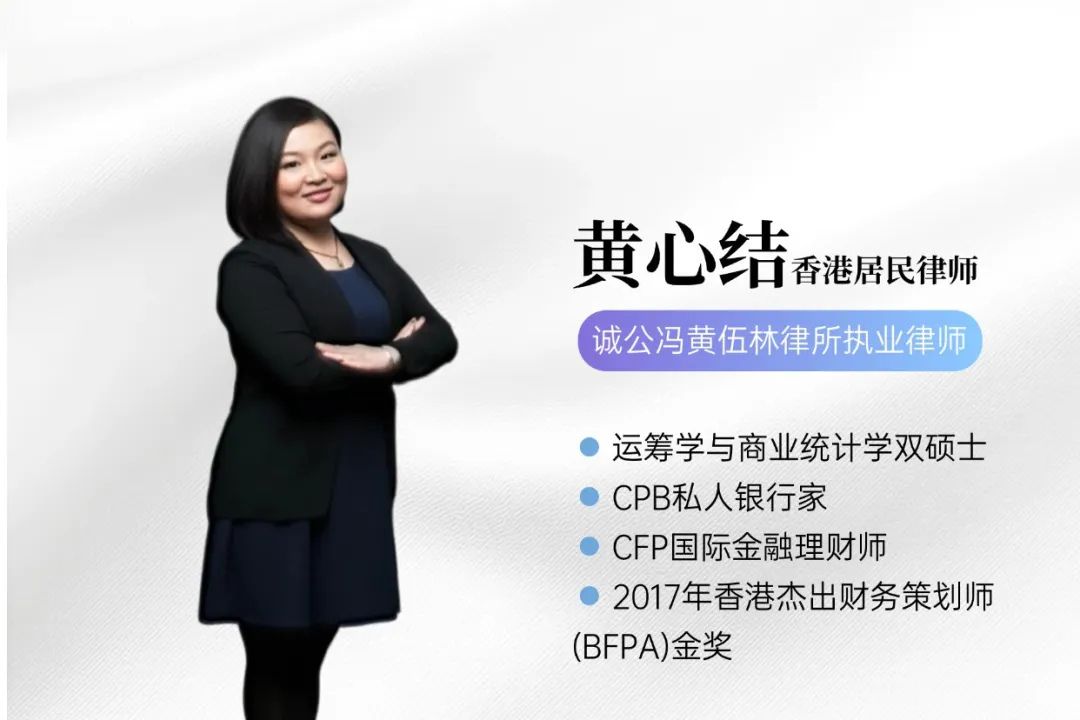
近期,广东诚公律师事务所公司委学习分享会如期举行,本期学习分享会由黄心结律师主讲,详细解析了CRS2.0的升级要点与合规应对策略,重点警示了双重身份与离岸架构的穿透风险,并针对大额资金回流及家族信托架构进行了专项答疑。
一CRS底层逻辑:全球反避税“天罗地网”
CRS由OECD主导制定、G20核准,是金融账户涉税信息自动交换的国际标准,核心目标是打击跨境逃避税。中国2017年出台《非居民金融账户涉税信息尽职调查管理办法》,2018年9月完成首次信息交换。
金税四期推动“以数治税”,打通资金流、货物流、发票流,CRS提供全球数据“最后一块拼图”。报送主体为所有持牌金融机构,路径为“金融机构→本地税局→居民国税局”,每年9月30日前完成上一年度交换。
二 香港CRS2.0三大升级
● 升级一:数字资产全面入网,终结匿名时代。
● 升级二:双重身份“选择性申报”作废。双重身份必须“全披露、全报送”,金融机构(含VASP)强制询问客户所有税务居民身份,客户需如实申报全部税务居民国,隐瞒身份即违规。
● 升级三:穿透式监管全覆盖,离岸架构无处藏。
三 五类人群需高度警惕
1. 内地高净值人群:离岸资产全透明,未申报境外收入面临补税、滞纳金及罚款。
2. 双重税务身份人士:信息同时交换至内地与香港税务局,历史资产追缴风险高。
3. 离岸架构持有者:壳公司、离岸信托被穿透,实际控制人曝光。
4. 香港数字资产交易者:交易收益面临20%个税追缴,历史记录可追溯。
5. 香港金融机构与虚拟资产服务商:合规成本激增,未履行义务面临罚款、吊牌甚至刑责。
解散后到注销前的必经程序;核心是梳理债权债务、分配剩余资产。
四 六大高频风险场景
● 风险场景一:隐瞒双重税务身份;
● 风险场景二:无商业实质离岸壳公司持有资产;
● 风险场景三:香港平台持有加密资产未申报;
● 风险场景四:离岸信托隐匿资产未披露控制人;
● 风险场景五:香港保险与基金收益未申报;
● 风险场景六:历史境外收入遗漏未主动补报。
上述行为可能引发补税、罚款,情节严重者涉嫌逃税罪。
五 五大合规应对策略
1. 身份梳理与历史补报:明确税务居民身份,盘点2017年以来境外资产,主动申报。
2. 数字资产合规管理:选择持牌VASP,完整留存交易记录,卖出变现时依法申报。
3. 离岸架构优化:清理“三无”空壳公司,注入真实商业实质,避免单一自然人持股超25%。
4. 资产配置多元化:降低离岸资产占比,增加境内合规资产,合理利用避免双重征税协定。
5. 身份规划理性化:双重身份主动披露,合理规划居住时间,避免无意识触发双重税务居民身份。
六 全球税务透明化时代的终局
香港CRS2.0立法通过,标志着全球税务透明化迈出关键一步。数字资产入网、双重身份全披露、离岸架构穿透式监管,使跨境资产“灰色地带”基本消失。“靠信息不对称避税”的时代已经终结,合规与理性规划成为必然选择。
在最后的自由交流与答疑环节,与会人员围绕香港保险与信托的税务界定、离岸信托能否规避CRS、大额资金回流及双重身份申报等问题展开讨论。
黄心结律师将继续关注全球税务合规动态,为企业与高净值客户提供专业、前瞻的法律与税务规划服务。
合影留念
本期讲师
撰稿人:施智煜